艾媒咨询 | 2023-2025年中国预制菜行业运行及投资决策分析报告
随着现代生活节奏的加快和餐饮行业的工业化转型,预制菜产业在中国迎来了爆发式增长。艾媒咨询发布的《2023-2025年中国预制菜行业运行及投资决策分析报告》(以下简称“报告”),基于海量市场数据和深入调研,全面剖析了预制菜行业的运行现状、产业链结构、消费行为及未来投资机遇,为行业参与者和投资者提供了权威的决策参考。
一、行业运行现状:市场规模持续扩容,增速可观
报告数据显示,2023年中国预制菜市场规模已达数千亿元,同比增长超过20%,预计到2025年将突破万亿大关。行业渗透率在B端(餐饮企业)和C端(家庭消费)均快速提升。B端方面,连锁餐饮企业为降本增效,对预制菜的采购需求旺盛;C端则受益于“一人食”“懒人经济”及疫情后消费习惯的改变,方便快捷的预制菜逐渐走上家庭餐桌。
二、产业链分析:上下游协同发展,但痛点仍存
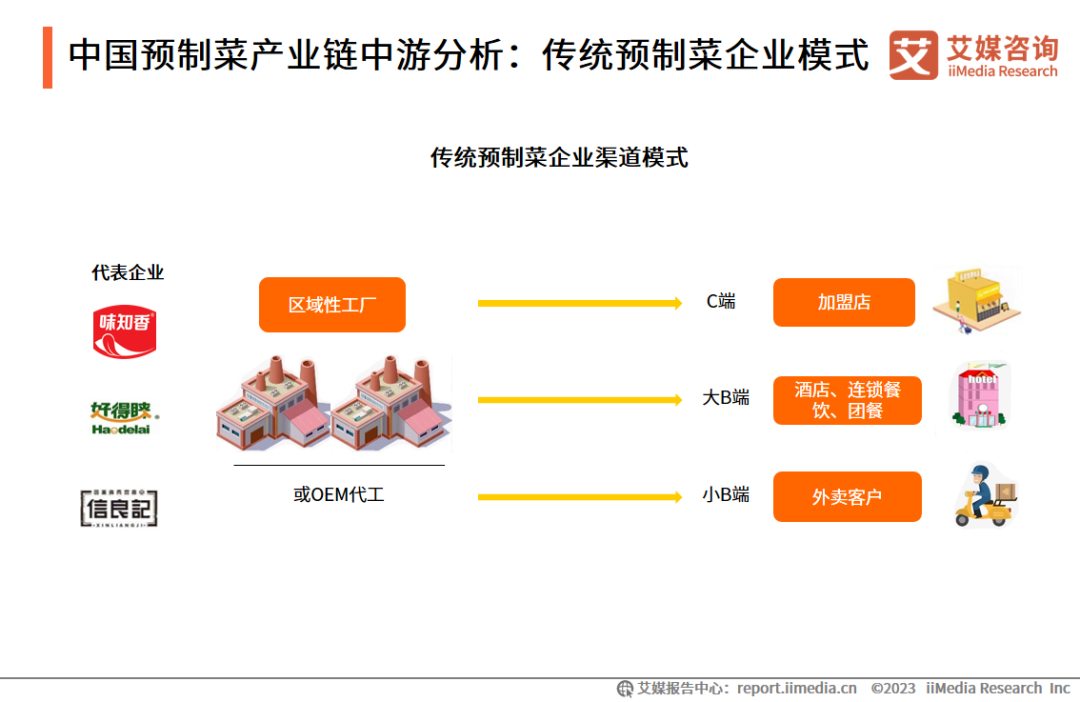
预制菜产业链上游为农牧水产及调味品等原材料供应,中游为预制菜生产加工企业,下游为商超、电商、餐饮等销售渠道。当前,上游原材料价格波动较大,中游企业规模化、标准化程度参差不齐,下游渠道竞争激烈且冷链物流成本高企。报告指出,具备全产业链整合能力、拥有核心技术及品牌优势的企业将在竞争中脱颖而出。
三、消费行为洞察:安全、便捷、口味是关键
根据艾媒咨询调研,消费者购买预制菜时最关注的因素依次为食品安全(占比超60%)、便捷性(约55%)和口味还原度(约50%)。不同年龄、地域的消费者偏好差异明显:年轻群体更偏爱即热类、火锅类预制菜,而中老年群体则对 traditional 菜肴的半成品接受度更高。报告建议企业针对细分人群开发差异化产品。
四、投资机会与风险:关注高成长赛道,警惕同质化竞争
报告认为,2023-2025年预制菜行业的投资机会主要集中在:1)供应链整合型企业,如拥有中央厨房和冷链物流网络的公司;2)细分品类龙头,如酸菜鱼、小龙虾等大单品企业;3)渠道创新品牌,如直播电商和社区团购预制菜品牌。投资者需警惕行业标准缺失、食品安全事件、以及大量企业涌入导致的同质化价格战等风险。
五、趋势展望:规范化、品牌化、智能化是方向
未来两年,国家及地方将陆续出台预制菜行业标准,推动产业走向规范化。品牌力将成为企业核心壁垒,头部企业通过多品牌、全渠道布局抢占市场。AI和数字化技术将应用于菜品研发、生产排期和精准营销,实现降本增效。艾媒咨询预测,到2025年,中国预制菜行业将形成“头部集中、中部特色、尾部淘汰”的竞争格局。
2023-2025年是中国预制菜行业从野蛮生长走向成熟的关键期。投资者应理性看待高增长背后的风险,精选具备供应链优势、产品创新能力和品牌势能的标的,以分享行业长期成长红利。